Domain unternehmensnetzwerk.de kaufen?
Wir ziehen mit dem Projekt
unternehmensnetzwerk.de um.
Sind Sie am Kauf der Domain
unternehmensnetzwerk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmensnetzwerk.de kaufen?
Ist Zusatzversorgung steuerpflichtig?
Ist Zusatzversorgung steuerpflichtig? Die steuerliche Behandlung von Zusatzversorgung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Zusatzversorgung (betriebliche Altersvorsorge, private Rentenversicherung etc.) und dem Zeitpunkt der Auszahlung (vor oder nach Renteneintritt). In der Regel sind Beiträge zur betrieblichen Altersvorsorge steuerlich begünstigt, während Rentenzahlungen aus dieser Versorgung im Alter steuerpflichtig sind. Es empfiehlt sich daher, sich individuell von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der Zusatzversorgung zu klären. **
Ist Zusatzversorgung Betriebsrente?
Ist Zusatzversorgung Betriebsrente? Diese Frage lässt sich nicht pauschal beantworten, da es verschiedene Arten von Zusatzversorgungen gibt. Betriebsrente ist eine Form der Zusatzversorgung, die von Arbeitgebern für ihre Mitarbeiter angeboten wird. Sie dient dazu, die gesetzliche Rente aufzustocken und den Mitarbeitern im Alter eine zusätzliche finanzielle Absicherung zu bieten. Es gibt jedoch auch andere Formen von Zusatzversorgungen, wie beispielsweise private Rentenversicherungen oder Riester-Renten. Letztendlich hängt es also von der konkreten Art der Zusatzversorgung ab, ob es sich um eine Betriebsrente handelt oder nicht. **
Ähnliche Suchbegriffe für Zusatzversorgung
Top-Angebote
Produkte zum Begriff Zusatzversorgung:
-
Ideal R161050 LanTEK III RJ45-Ersatz- Kontakte f.Cat. 6A PLA (Kabel Zubehör), Zubehör NetzwerkLanTEK III RJ45-Ersatzkontakte für Cat. 6A. RJ45-Kontakteinsätze für Permanent-Link-Adapter sind für bis zu 2000 Steckzyklen einsetzbar und vor Ort austauschbar.91,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
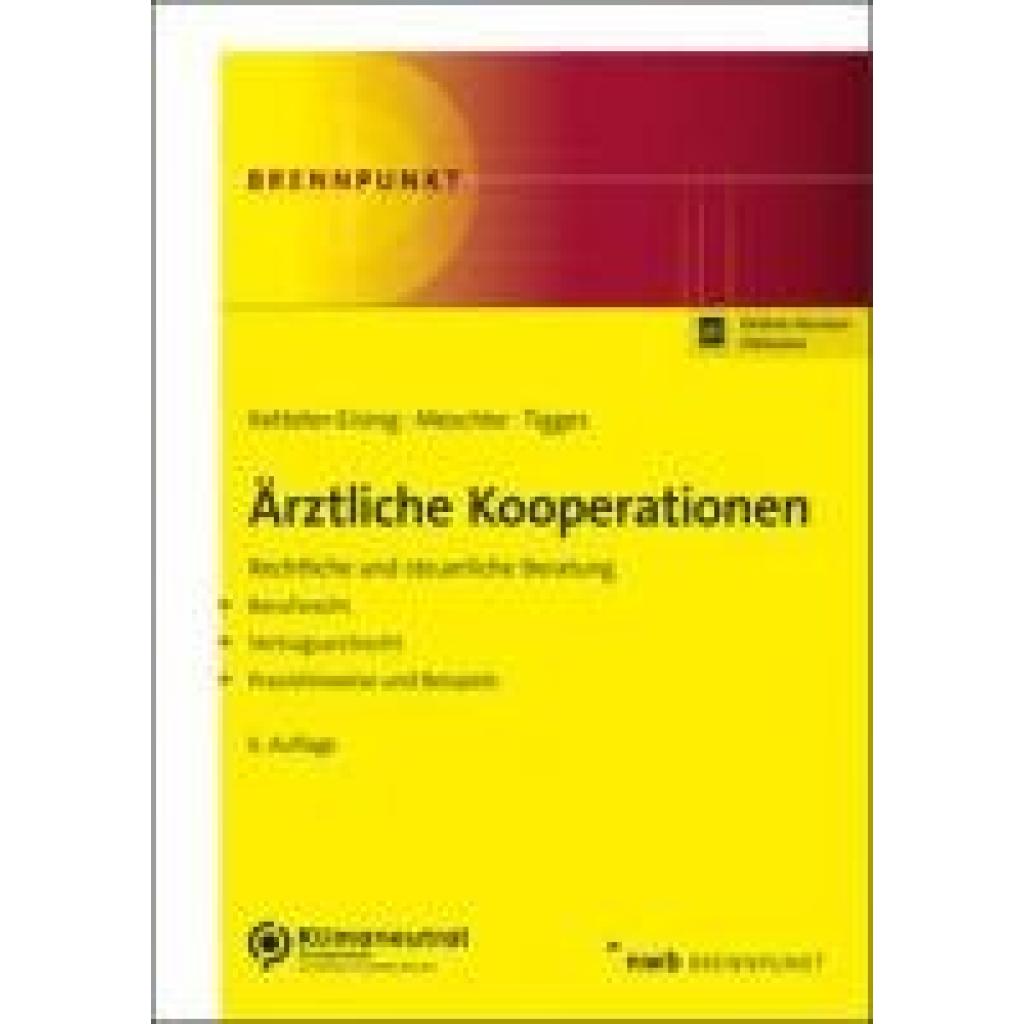
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Zusatzversorgung?
Die Zusatzversorgung ist eine Form der betrieblichen Altersvorsorge, die von Arbeitgebern für ihre Mitarbeiter angeboten wird. Sie dient dazu, die gesetzliche Rente zu ergänzen und den Lebensstandard im Alter zu sichern. Dabei zahlen Arbeitnehmer und Arbeitgeber gemeinsam in einen Versorgungstopf ein, aus dem später eine zusätzliche Rente oder eine Einmalzahlung ausgezahlt wird. Die Höhe der Zusatzversorgung hängt von verschiedenen Faktoren wie der Dauer der Betriebszugehörigkeit, dem Gehalt und den getätigten Einzahlungen ab. Die Zusatzversorgung kann je nach Unternehmen und Tarifvertrag unterschiedlich gestaltet sein. **
-
Welche Zusatzversorgung öffentlicher Dienst?
Die Zusatzversorgung öffentlicher Dienst ist ein spezielles Versorgungssystem für Beschäftigte im öffentlichen Dienst, das zusätzlich zur gesetzlichen Rentenversicherung besteht. Es soll sicherstellen, dass Beamte und Angestellte im öffentlichen Dienst im Alter eine angemessene Versorgung erhalten. Die Zusatzversorgung wird durch Beiträge der Beschäftigten und Arbeitgeber finanziert und bietet in der Regel eine höhere Rente als die gesetzliche Rentenversicherung. Sie kann je nach Bundesland oder Kommune unterschiedlich ausgestaltet sein und beinhaltet oft auch Leistungen bei Dienstunfähigkeit oder im Todesfall. Welche konkreten Regelungen und Leistungen gelten, hängt vom jeweiligen Dienstherrn und Tarifvertrag ab. **
-
Was ist Zusatzversorgung ZVK?
Die Zusatzversorgung ZVK ist eine betriebliche Altersvorsorge für Arbeitnehmer im öffentlichen Dienst. Sie dient dazu, die gesetzliche Rente zu ergänzen und den Lebensstandard im Alter zu sichern. Die ZVK wird von den Arbeitgebern und Arbeitnehmern gemeinsam finanziert und verwaltet. Die Beiträge werden in einen gemeinsamen Topf eingezahlt und später als Zusatzrente ausgezahlt. Die ZVK bietet somit eine zusätzliche Absicherung im Alter neben der gesetzlichen Rentenversicherung. **
-
Wer zahlt Zusatzversorgung öffentlicher Dienst?
Die Zusatzversorgung im öffentlichen Dienst wird in der Regel von den Arbeitgebern, also den öffentlichen Arbeitgebern, finanziert. Dazu gehören beispielsweise Städte, Gemeinden, Landkreise oder auch der Bund. Die Beiträge zur Zusatzversorgung werden von den Arbeitgebern und den Arbeitnehmern gemeinsam getragen. Die genaue Verteilung der Beiträge kann je nach Tarifvertrag oder Versorgungsordnung variieren. Letztendlich dient die Zusatzversorgung dazu, den Beschäftigten im öffentlichen Dienst im Alter eine zusätzliche Absicherung zu bieten. **
Wie wird die Zusatzversorgung besteuert?
Die Zusatzversorgung wird in der Regel genauso besteuert wie andere Einkünfte aus nichtselbständiger Arbeit. Das bedeutet, dass sie dem progressiven Einkommensteuertarif unterliegt. Die Beiträge zur Zusatzversorgung können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Die Auszahlungen aus der Zusatzversorgung werden als sonstige Einkünfte behandelt und sind somit steuerpflichtig. Es gibt jedoch auch steuerfreie Anteile, die je nach individueller Situation variieren können. **
Was ist die an Zusatzversorgung?
Was ist die an Zusatzversorgung? Die Zusatzversorgung ist eine ergänzende Form der Altersvorsorge, die über den gesetzlichen Rentenanspruch hinausgeht. Sie wird in der Regel von Arbeitgebern angeboten und kann verschiedene Formen wie betriebliche Altersvorsorge, Direktversicherung oder Pensionskasse annehmen. Ziel ist es, den Arbeitnehmern im Ruhestand eine zusätzliche finanzielle Absicherung zu bieten. Die Beiträge zur Zusatzversorgung können vom Arbeitnehmer, Arbeitgeber oder beiden gemeinsam getragen werden. Es lohnt sich, frühzeitig über die Möglichkeiten der Zusatzversorgung zu informieren und entsprechende Maßnahmen zu ergreifen, um im Alter gut abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Zusatzversorgung:
-
Die Zusatzversorgung des öffentlichen Dienstes, Fachbücher von Rolf Stirner, Walter Dietsch, Volker HussleinDie Neuauflage: Neben einem allgemeinen Überblick zur Zusatzversorgung werden umfassend und praxisnah Fragen zur An- und Abmeldung, zur Steuer- und Beitragspflicht der Umlagen, zur Zusatzversorgungspflichtigkeit von Entgelten sowie zu den erforderlichen Meldungen erörtert. Die vorliegende Neuauflage berücksichtigt alle aktuellen Änderungen im tariflichen Bereich sowie insbesondere die Änderungen im Steuer- und Sozialversicherungsrecht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
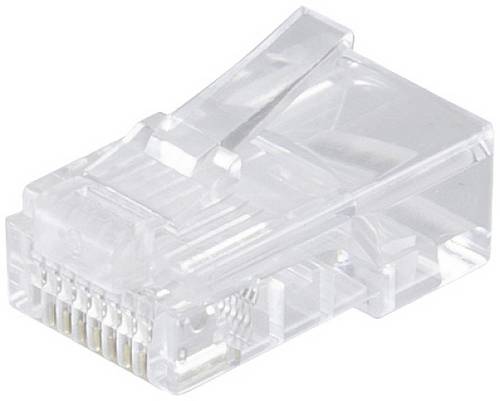
Ideal R161050 LanTEK III RJ45-Ersatz- Kontakte f.Cat. 6A PLA (Kabel Zubehör), Zubehör NetzwerkLanTEK III RJ45-Ersatzkontakte für Cat. 6A. RJ45-Kontakteinsätze für Permanent-Link-Adapter sind für bis zu 2000 Steckzyklen einsetzbar und vor Ort austauschbar.91,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Zusatzversorgung steuerpflichtig?
Ist Zusatzversorgung steuerpflichtig? Die steuerliche Behandlung von Zusatzversorgung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Zusatzversorgung (betriebliche Altersvorsorge, private Rentenversicherung etc.) und dem Zeitpunkt der Auszahlung (vor oder nach Renteneintritt). In der Regel sind Beiträge zur betrieblichen Altersvorsorge steuerlich begünstigt, während Rentenzahlungen aus dieser Versorgung im Alter steuerpflichtig sind. Es empfiehlt sich daher, sich individuell von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der Zusatzversorgung zu klären. **
-
Ist Zusatzversorgung Betriebsrente?
Ist Zusatzversorgung Betriebsrente? Diese Frage lässt sich nicht pauschal beantworten, da es verschiedene Arten von Zusatzversorgungen gibt. Betriebsrente ist eine Form der Zusatzversorgung, die von Arbeitgebern für ihre Mitarbeiter angeboten wird. Sie dient dazu, die gesetzliche Rente aufzustocken und den Mitarbeitern im Alter eine zusätzliche finanzielle Absicherung zu bieten. Es gibt jedoch auch andere Formen von Zusatzversorgungen, wie beispielsweise private Rentenversicherungen oder Riester-Renten. Letztendlich hängt es also von der konkreten Art der Zusatzversorgung ab, ob es sich um eine Betriebsrente handelt oder nicht. **
-
Was ist die Zusatzversorgung?
Die Zusatzversorgung ist eine Form der betrieblichen Altersvorsorge, die von Arbeitgebern für ihre Mitarbeiter angeboten wird. Sie dient dazu, die gesetzliche Rente zu ergänzen und den Lebensstandard im Alter zu sichern. Dabei zahlen Arbeitnehmer und Arbeitgeber gemeinsam in einen Versorgungstopf ein, aus dem später eine zusätzliche Rente oder eine Einmalzahlung ausgezahlt wird. Die Höhe der Zusatzversorgung hängt von verschiedenen Faktoren wie der Dauer der Betriebszugehörigkeit, dem Gehalt und den getätigten Einzahlungen ab. Die Zusatzversorgung kann je nach Unternehmen und Tarifvertrag unterschiedlich gestaltet sein. **
-
Welche Zusatzversorgung öffentlicher Dienst?
Die Zusatzversorgung öffentlicher Dienst ist ein spezielles Versorgungssystem für Beschäftigte im öffentlichen Dienst, das zusätzlich zur gesetzlichen Rentenversicherung besteht. Es soll sicherstellen, dass Beamte und Angestellte im öffentlichen Dienst im Alter eine angemessene Versorgung erhalten. Die Zusatzversorgung wird durch Beiträge der Beschäftigten und Arbeitgeber finanziert und bietet in der Regel eine höhere Rente als die gesetzliche Rentenversicherung. Sie kann je nach Bundesland oder Kommune unterschiedlich ausgestaltet sein und beinhaltet oft auch Leistungen bei Dienstunfähigkeit oder im Todesfall. Welche konkreten Regelungen und Leistungen gelten, hängt vom jeweiligen Dienstherrn und Tarifvertrag ab. **
Ähnliche Suchbegriffe für Zusatzversorgung
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bona, Tilman: Moderne ZusammenarbeitModerne Zusammenarbeit , vierhochzwei Erfolgsrezepte für den Teamalltag , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20231115, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bona, Tilman~Schiebel, Chris, Seitenzahl/Blattzahl: 256, Keyword: Agilität; Change Management; Coaching; Erfolgsrezepte; Großkonzern; Moderne; PRojektmanagement; Start-up; Teamalltag; Teamarbeit; Teamentwicklung; Teamwork; Zusammenarbeit; vierhochzwei, Fachschema: Business / Management~Management~Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Management: Führung und Motivation, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 230, Breite: 170, Höhe: 11, Gewicht: 551, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648175552 9783648175569, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297918439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Zusatzversorgung ZVK?
Die Zusatzversorgung ZVK ist eine betriebliche Altersvorsorge für Arbeitnehmer im öffentlichen Dienst. Sie dient dazu, die gesetzliche Rente zu ergänzen und den Lebensstandard im Alter zu sichern. Die ZVK wird von den Arbeitgebern und Arbeitnehmern gemeinsam finanziert und verwaltet. Die Beiträge werden in einen gemeinsamen Topf eingezahlt und später als Zusatzrente ausgezahlt. Die ZVK bietet somit eine zusätzliche Absicherung im Alter neben der gesetzlichen Rentenversicherung. **
-
Wer zahlt Zusatzversorgung öffentlicher Dienst?
Die Zusatzversorgung im öffentlichen Dienst wird in der Regel von den Arbeitgebern, also den öffentlichen Arbeitgebern, finanziert. Dazu gehören beispielsweise Städte, Gemeinden, Landkreise oder auch der Bund. Die Beiträge zur Zusatzversorgung werden von den Arbeitgebern und den Arbeitnehmern gemeinsam getragen. Die genaue Verteilung der Beiträge kann je nach Tarifvertrag oder Versorgungsordnung variieren. Letztendlich dient die Zusatzversorgung dazu, den Beschäftigten im öffentlichen Dienst im Alter eine zusätzliche Absicherung zu bieten. **
-
Wie wird die Zusatzversorgung besteuert?
Die Zusatzversorgung wird in der Regel genauso besteuert wie andere Einkünfte aus nichtselbständiger Arbeit. Das bedeutet, dass sie dem progressiven Einkommensteuertarif unterliegt. Die Beiträge zur Zusatzversorgung können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Die Auszahlungen aus der Zusatzversorgung werden als sonstige Einkünfte behandelt und sind somit steuerpflichtig. Es gibt jedoch auch steuerfreie Anteile, die je nach individueller Situation variieren können. **
-
Was ist die an Zusatzversorgung?
Was ist die an Zusatzversorgung? Die Zusatzversorgung ist eine ergänzende Form der Altersvorsorge, die über den gesetzlichen Rentenanspruch hinausgeht. Sie wird in der Regel von Arbeitgebern angeboten und kann verschiedene Formen wie betriebliche Altersvorsorge, Direktversicherung oder Pensionskasse annehmen. Ziel ist es, den Arbeitnehmern im Ruhestand eine zusätzliche finanzielle Absicherung zu bieten. Die Beiträge zur Zusatzversorgung können vom Arbeitnehmer, Arbeitgeber oder beiden gemeinsam getragen werden. Es lohnt sich, frühzeitig über die Möglichkeiten der Zusatzversorgung zu informieren und entsprechende Maßnahmen zu ergreifen, um im Alter gut abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.