Domain unternehmensnetzwerk.de kaufen?
Wir ziehen mit dem Projekt
unternehmensnetzwerk.de um.
Sind Sie am Kauf der Domain
unternehmensnetzwerk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmensnetzwerk.de kaufen?
Was sind Umsatzerlöse?
Umsatzerlöse sind die Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die wichtigste Einnahmequelle eines Unternehmens dar und werden in der Gewinn- und Verlustrechnung ausgewiesen. Umsatzerlöse sind ein Indikator für den Erfolg eines Unternehmens und können durch verschiedene Faktoren wie Preisgestaltung, Absatzmenge und Kundennachfrage beeinflusst werden. **
Was fällt unter Umsatzerlöse?
Umsatzerlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Dazu gehören beispielsweise der Verkauf von Produkten, Provisionen, Lizenzgebühren oder Mieteinnahmen. Umsatzerlöse sind ein wichtiger Bestandteil der betriebswirtschaftlichen Kennzahlen und geben Auskunft über die Leistungsfähigkeit eines Unternehmens. Sie werden in der Gewinn- und Verlustrechnung ausgewiesen und sind entscheidend für die Berechnung des Gewinns. Unternehmen müssen ihre Umsatzerlöse transparent und nachvollziehbar dokumentieren, um eine korrekte Bilanzierung sicherzustellen. **
Ähnliche Suchbegriffe für Umsatzerlöse
Top-Angebote
Produkte zum Begriff Umsatzerlöse:
-
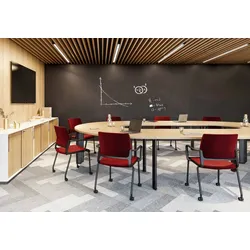
Ovaler Konferenztisch JTeN - Perfekt für kreative ZusammenarbeitOvaler Konferenztisch JTeN Der ovale Konferenztisch bietet eine große Arbeitsfläche, an der bis zu 14 Personen Platz finden. Durch die ovale Form des Tisches befinden sich alle Teilnehmer auf Augenhöhe, was die Zusammenarbeit und Diskussion erleichtert. Dieser Konferenztisch bildet die Grundlage für die Zusammenarbeit aller Beteiligten, um optimale Ergebnisse zu erzielen. Standardausstattung: + Tischplatte aus HPL. + Rahmenlose Konstruktion. + 5 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 400 cm Tiefe: ca. 240 cm Lieferung: Ovaler Konferenztisch JTeN wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montageservice, Entsorgung der Verpackung. Hochwertiges Produkt vom renommierten Hersteller.9275,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man Umsatzerlöse?
Umsatzerlöse werden berechnet, indem man den Gesamtbetrag aller verkauften Waren oder erbrachten Dienstleistungen innerhalb eines bestimmten Zeitraums addiert. Dazu werden die Verkaufspreise der einzelnen Produkte oder Dienstleistungen mit der Anzahl der verkauften Einheiten multipliziert. Rabatte, Retouren und andere Abzüge werden von diesem Betrag abgezogen, um den Nettoumsatz zu ermitteln. Umsatzerlöse sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens und geben Auskunft über dessen Umsatzentwicklung. Es ist wichtig, die Umsatzerlöse regelmäßig zu überwachen, um den finanziellen Erfolg eines Unternehmens zu beurteilen und strategische Entscheidungen zu treffen. **
-
Ist Umsatz gleich Umsatzerlöse?
Ist Umsatz gleich Umsatzerlöse? Diese beiden Begriffe werden oft synonym verwendet, beziehen sich jedoch auf leicht unterschiedliche Konzepte. Der Umsatz bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Umsatzerlöse hingegen beziehen sich speziell auf die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen im Rahmen des normalen Geschäftsbetriebs. Umsatzerlöse sind also ein Teil des Gesamtumsatzes eines Unternehmens. Es ist wichtig, zwischen diesen beiden Begriffen zu unterscheiden, um die finanzielle Leistungsfähigkeit eines Unternehmens genau zu analysieren. **
-
Wie werden Umsatzerlöse gebucht?
Umsatzerlöse werden in der Buchhaltung gebucht, indem die erzielten Einnahmen aus dem Verkauf von Waren oder Dienstleistungen erfasst werden. Dies geschieht in der Regel durch die Erstellung von Rechnungen an Kunden. Die Umsatzerlöse werden dann als Einnahmen auf der Haben-Seite des entsprechenden Kontos verbucht. Es ist wichtig, die Umsatzerlöse korrekt zu verbuchen, um ein genaues Bild der finanziellen Leistungsfähigkeit eines Unternehmens zu erhalten. Eine ordnungsgemäße Buchführung der Umsatzerlöse ist auch für die Steuererklärung und die Erfüllung gesetzlicher Anforderungen unerlässlich. **
-
Wie beeinflussen Umsatzerlöse den finanziellen Erfolg eines Unternehmens? Wie können Umsatzerlöse gesteigert werden?
Umsatzerlöse sind ein wichtiger Indikator für den finanziellen Erfolg eines Unternehmens, da sie direkt mit dem Umsatz und Gewinn verbunden sind. Um den finanziellen Erfolg zu steigern, können Umsatzerlöse durch Maßnahmen wie Marketing, Produktinnovationen, Preisanpassungen oder die Erschließung neuer Märkte gesteigert werden. Es ist wichtig, dass Unternehmen kontinuierlich an der Steigerung ihrer Umsatzerlöse arbeiten, um langfristig erfolgreich zu sein. **
Was sind Umsatzerlöse einfach erklärt?
Was sind Umsatzerlöse einfach erklärt? Umsatzerlöse sind die Einnahmen, die ein Unternehmen durch den Verkauf seiner Produkte oder Dienstleistungen erzielt. Sie stellen den Gesamtbetrag dar, den das Unternehmen durch den Verkauf seiner Waren oder Dienstleistungen in einem bestimmten Zeitraum erwirtschaftet hat. Umsatzerlöse sind ein wichtiger Bestandteil der Einnahmen eines Unternehmens und werden in der Gewinn- und Verlustrechnung ausgewiesen. Sie geben Aufschluss darüber, wie erfolgreich ein Unternehmen im Verkauf seiner Produkte oder Dienstleistungen ist und dienen als Grundlage für die Berechnung des Gewinns. **
Wann Umsatzerlöse und wann Warenverkauf?
Umsatzerlöse entstehen, wenn ein Unternehmen Einnahmen aus dem Verkauf von Waren oder Dienstleistungen erzielt. Diese Einnahmen werden in der Gewinn- und Verlustrechnung ausgewiesen. Der Warenverkauf hingegen bezieht sich speziell auf den Verkauf von physischen Produkten, die das Unternehmen herstellt oder vertreibt. Während Umsatzerlöse den Gesamterlös aus dem Verkauf von Waren und Dienstleistungen darstellen, bezieht sich der Warenverkauf nur auf den Verkauf von physischen Produkten. Es ist wichtig, zwischen diesen Begriffen zu unterscheiden, um die finanzielle Leistungsfähigkeit eines Unternehmens genau zu analysieren. **
Top-Angebote
Produkte zum Begriff Umsatzerlöse:
-
Zusammenarbeit, Sachbücher von Richard SennettDas Buch "Zusammenarbeit" von Richard Sennett bietet eine tiefgehende Analyse der Bedeutung von Kooperation in einer von Ungleichheit und Wettbewerb geprägten Gesellschaft. Sennett argumentiert, dass verlässliche und ritualisierte Formen des Miteinanders heute wichtiger sind denn je. Er beleuchtet, warum Zusammenarbeit an Bedeutung verloren hat und wie sie wieder als wertvoller Bestandteil des sozialen Lebens wahrgenommen werden kann. Durch interdisziplinäre Ansätze und zahlreiche Beispiele aus verschiedenen Bereichen wie Kunst, Musik, Architektur, Wirtschaft und Naturwissenschaften wird das Thema anschaulich und nachvollziehbar dargestellt. Sennett verbindet historische Perspektiven, wie die der mittelalterlichen Zünfte und der Diplomatie, mit aktuellen gesellschaftlichen Herausforderungen, etwa den Erfahrungen von entlassenen Wall-Street-Angestellten nach der Finanzkrise. Dieses Buch ist nicht nur eine Analyse der modernen Arbeits- und Lebenswelt, sondern auch ein bedeutendes politisches Statement zu einem zentralen Thema unserer Zeit.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Umsatzerlöse?
Umsatzerlöse sind die Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die wichtigste Einnahmequelle eines Unternehmens dar und werden in der Gewinn- und Verlustrechnung ausgewiesen. Umsatzerlöse sind ein Indikator für den Erfolg eines Unternehmens und können durch verschiedene Faktoren wie Preisgestaltung, Absatzmenge und Kundennachfrage beeinflusst werden. **
-
Was fällt unter Umsatzerlöse?
Umsatzerlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Dazu gehören beispielsweise der Verkauf von Produkten, Provisionen, Lizenzgebühren oder Mieteinnahmen. Umsatzerlöse sind ein wichtiger Bestandteil der betriebswirtschaftlichen Kennzahlen und geben Auskunft über die Leistungsfähigkeit eines Unternehmens. Sie werden in der Gewinn- und Verlustrechnung ausgewiesen und sind entscheidend für die Berechnung des Gewinns. Unternehmen müssen ihre Umsatzerlöse transparent und nachvollziehbar dokumentieren, um eine korrekte Bilanzierung sicherzustellen. **
-
Wie berechnet man Umsatzerlöse?
Umsatzerlöse werden berechnet, indem man den Gesamtbetrag aller verkauften Waren oder erbrachten Dienstleistungen innerhalb eines bestimmten Zeitraums addiert. Dazu werden die Verkaufspreise der einzelnen Produkte oder Dienstleistungen mit der Anzahl der verkauften Einheiten multipliziert. Rabatte, Retouren und andere Abzüge werden von diesem Betrag abgezogen, um den Nettoumsatz zu ermitteln. Umsatzerlöse sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens und geben Auskunft über dessen Umsatzentwicklung. Es ist wichtig, die Umsatzerlöse regelmäßig zu überwachen, um den finanziellen Erfolg eines Unternehmens zu beurteilen und strategische Entscheidungen zu treffen. **
-
Ist Umsatz gleich Umsatzerlöse?
Ist Umsatz gleich Umsatzerlöse? Diese beiden Begriffe werden oft synonym verwendet, beziehen sich jedoch auf leicht unterschiedliche Konzepte. Der Umsatz bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Umsatzerlöse hingegen beziehen sich speziell auf die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen im Rahmen des normalen Geschäftsbetriebs. Umsatzerlöse sind also ein Teil des Gesamtumsatzes eines Unternehmens. Es ist wichtig, zwischen diesen beiden Begriffen zu unterscheiden, um die finanzielle Leistungsfähigkeit eines Unternehmens genau zu analysieren. **
Ähnliche Suchbegriffe für Umsatzerlöse
-
Ovaler Konferenztisch JTeN - Perfekt für kreative ZusammenarbeitOvaler Konferenztisch JTeN Der ovale Konferenztisch bietet eine große Arbeitsfläche, an der bis zu 14 Personen Platz finden. Durch die ovale Form des Tisches befinden sich alle Teilnehmer auf Augenhöhe, was die Zusammenarbeit und Diskussion erleichtert. Dieser Konferenztisch bildet die Grundlage für die Zusammenarbeit aller Beteiligten, um optimale Ergebnisse zu erzielen. Standardausstattung: + Tischplatte aus HPL. + Rahmenlose Konstruktion. + 5 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 400 cm Tiefe: ca. 240 cm Lieferung: Ovaler Konferenztisch JTeN wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montageservice, Entsorgung der Verpackung. Hochwertiges Produkt vom renommierten Hersteller.9275,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bona, Tilman: Moderne ZusammenarbeitModerne Zusammenarbeit , vierhochzwei Erfolgsrezepte für den Teamalltag , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20231115, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bona, Tilman~Schiebel, Chris, Seitenzahl/Blattzahl: 256, Keyword: Agilität; Change Management; Coaching; Erfolgsrezepte; Großkonzern; Moderne; PRojektmanagement; Start-up; Teamalltag; Teamarbeit; Teamentwicklung; Teamwork; Zusammenarbeit; vierhochzwei, Fachschema: Business / Management~Management~Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Management: Führung und Motivation, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 230, Breite: 170, Höhe: 11, Gewicht: 551, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648175552 9783648175569, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297918439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Umsatzerlöse gebucht?
Umsatzerlöse werden in der Buchhaltung gebucht, indem die erzielten Einnahmen aus dem Verkauf von Waren oder Dienstleistungen erfasst werden. Dies geschieht in der Regel durch die Erstellung von Rechnungen an Kunden. Die Umsatzerlöse werden dann als Einnahmen auf der Haben-Seite des entsprechenden Kontos verbucht. Es ist wichtig, die Umsatzerlöse korrekt zu verbuchen, um ein genaues Bild der finanziellen Leistungsfähigkeit eines Unternehmens zu erhalten. Eine ordnungsgemäße Buchführung der Umsatzerlöse ist auch für die Steuererklärung und die Erfüllung gesetzlicher Anforderungen unerlässlich. **
-
Wie beeinflussen Umsatzerlöse den finanziellen Erfolg eines Unternehmens? Wie können Umsatzerlöse gesteigert werden?
Umsatzerlöse sind ein wichtiger Indikator für den finanziellen Erfolg eines Unternehmens, da sie direkt mit dem Umsatz und Gewinn verbunden sind. Um den finanziellen Erfolg zu steigern, können Umsatzerlöse durch Maßnahmen wie Marketing, Produktinnovationen, Preisanpassungen oder die Erschließung neuer Märkte gesteigert werden. Es ist wichtig, dass Unternehmen kontinuierlich an der Steigerung ihrer Umsatzerlöse arbeiten, um langfristig erfolgreich zu sein. **
-
Was sind Umsatzerlöse einfach erklärt?
Was sind Umsatzerlöse einfach erklärt? Umsatzerlöse sind die Einnahmen, die ein Unternehmen durch den Verkauf seiner Produkte oder Dienstleistungen erzielt. Sie stellen den Gesamtbetrag dar, den das Unternehmen durch den Verkauf seiner Waren oder Dienstleistungen in einem bestimmten Zeitraum erwirtschaftet hat. Umsatzerlöse sind ein wichtiger Bestandteil der Einnahmen eines Unternehmens und werden in der Gewinn- und Verlustrechnung ausgewiesen. Sie geben Aufschluss darüber, wie erfolgreich ein Unternehmen im Verkauf seiner Produkte oder Dienstleistungen ist und dienen als Grundlage für die Berechnung des Gewinns. **
-
Wann Umsatzerlöse und wann Warenverkauf?
Umsatzerlöse entstehen, wenn ein Unternehmen Einnahmen aus dem Verkauf von Waren oder Dienstleistungen erzielt. Diese Einnahmen werden in der Gewinn- und Verlustrechnung ausgewiesen. Der Warenverkauf hingegen bezieht sich speziell auf den Verkauf von physischen Produkten, die das Unternehmen herstellt oder vertreibt. Während Umsatzerlöse den Gesamterlös aus dem Verkauf von Waren und Dienstleistungen darstellen, bezieht sich der Warenverkauf nur auf den Verkauf von physischen Produkten. Es ist wichtig, zwischen diesen Begriffen zu unterscheiden, um die finanzielle Leistungsfähigkeit eines Unternehmens genau zu analysieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.