Domain unternehmensnetzwerk.de kaufen?
Wir ziehen mit dem Projekt
unternehmensnetzwerk.de um.
Sind Sie am Kauf der Domain
unternehmensnetzwerk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmensnetzwerk.de kaufen?
Was bedeutet "sonstige Örtlichkeit"?
Der Begriff "sonstige Örtlichkeit" bezieht sich auf einen Ort, der nicht explizit genannt oder spezifiziert wurde. Es kann sich um einen beliebigen Ort handeln, der nicht zu einer bestimmten Kategorie oder Klassifizierung gehört. Der Begriff wird oft in rechtlichen oder administrativen Kontexten verwendet, um Orte zu beschreiben, die nicht in eine spezifische Kategorie fallen. **
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **


Ähnliche Suchbegriffe für Sonstige
Top-Angebote
Produkte zum Begriff Sonstige:
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
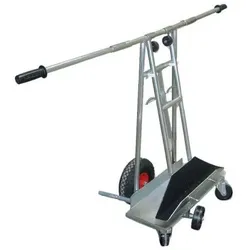
Sonstige PlattentransportwagenDie Wanne besteht aus gebogenem Stahlblech und ist zum Schutz des Transportgutes mit Filz gepolstert. Durch seine kompakte Bauweise (Grifflänge 1.700 mm, Höhe 1.000 mm, Fahrbreite 400 mm), seine abnehmbaren Griffe und dem geringen Eigengewicht von 23 kg ist er leicht transportierbar und somit jederzeit auch vor Ort einsetzbar. Solide Bauweise: alle Teile verzinkt Transport von Platten bis zu 3.000 x 45 x 2.000 mm Platten lassen sich problemlos senkrecht transportieren und zur Weiterverarbeitung in die Waagerechte bringen Stabilität durch breites Luftrad Ø 260 x 85 mm 4 Lenkrollen aus Polyamid mit Polyurethan Laufbelag Ausfahrbare Stützstrebe mit Polyamidrad Kompakt durch abnehmbare Griffe642,60 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter

-
Was sind sonstige Betriebssteuern?
Was sind sonstige Betriebssteuern? Sonstige Betriebssteuern sind Steuern, die von Unternehmen auf ihre Geschäftstätigkeit erhoben werden, aber nicht zu den gängigen Unternehmenssteuern wie Einkommensteuer oder Umsatzsteuer gehören. Dazu können beispielsweise Gewerbesteuern, Grundsteuern oder Vergnügungssteuern zählen. Diese Steuern variieren je nach Standort und Art des Unternehmens und können einen erheblichen Einfluss auf die Finanzen eines Unternehmens haben. Es ist wichtig, dass Unternehmen diese Steuern verstehen und in ihre Finanzplanung einbeziehen. **
-
Was sind sonstige Kosten?
Was sind sonstige Kosten? Sonstige Kosten sind Ausgaben, die nicht direkt mit der Produktion eines Produkts oder der Erbringung einer Dienstleistung in Verbindung stehen, aber dennoch für das Unternehmen anfallen. Dazu gehören beispielsweise Verwaltungskosten, Marketingkosten, Reparatur- und Wartungskosten sowie Versicherungsbeiträge. Diese Kosten können einen erheblichen Anteil an den Gesamtkosten eines Unternehmens ausmachen und sollten daher sorgfältig überwacht und kontrolliert werden. Es ist wichtig, diese Kosten im Blick zu behalten, um die Rentabilität des Unternehmens sicherzustellen und mögliche Einsparungspotenziale zu identifizieren. **
-
Was sind sonstige Sachbezüge?
Was sind sonstige Sachbezüge? Sonstige Sachbezüge sind Leistungen des Arbeitgebers, die nicht in Form von Geld ausgezahlt werden, sondern in Form von Sachleistungen. Dazu zählen beispielsweise die Überlassung eines Dienstwagens, die Bereitstellung von Mahlzeiten oder die Übernahme von Kinderbetreuungskosten. Diese Sachbezüge sind steuer- und sozialversicherungspflichtig und müssen in der Lohnabrechnung berücksichtigt werden. Arbeitnehmer können von diesen Sachbezügen profitieren, da sie zusätzliche Leistungen erhalten, die ihren Arbeitsalltag erleichtern können. **
-
Was sind sonstige Energieträger?
Was sind sonstige Energieträger? Sonstige Energieträger sind Energiequellen, die nicht zu den konventionellen Energieträgern wie Kohle, Öl, Gas oder erneuerbaren Energien wie Sonne, Wind oder Wasser zählen. Dazu gehören beispielsweise Biomasse, Geothermie, Kernenergie und Wasserstoff. Diese Energieträger haben jeweils spezifische Vor- und Nachteile hinsichtlich ihrer Verfügbarkeit, Umweltverträglichkeit und Effizienz. Ihre Nutzung spielt eine wichtige Rolle bei der Diversifizierung der Energieversorgung und der Reduzierung von Treibhausgasemissionen. **


Was sind sonstige Erlöse?
Was sind sonstige Erlöse? Sonstige Erlöse sind Einnahmen, die nicht aus dem regulären Geschäftsbetrieb eines Unternehmens stammen. Sie können aus verschiedenen Quellen stammen, wie z.B. dem Verkauf von Anlagevermögen, Zinserträgen, Versicherungsleistungen oder Schadensersatz. Diese Erlöse werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um sie von den operativen Erträgen zu unterscheiden. Sie tragen dazu bei, das Gesamtergebnis eines Unternehmens zu beeinflussen und können einen wichtigen Beitrag zum Gesamterfolg leisten. Es ist wichtig, die sonstigen Erlöse genau zu überwachen und zu analysieren, um ihre Auswirkungen auf die finanzielle Situation des Unternehmens zu verstehen. **
Sind sonstige Verbindlichkeiten kurzfristig?
Sind sonstige Verbindlichkeiten kurzfristig? Diese Frage bezieht sich darauf, ob Verbindlichkeiten, die nicht unter langfristige Verbindlichkeiten fallen, innerhalb eines Jahres fällig sind. Kurzfristige Verbindlichkeiten sind in der Regel innerhalb eines Geschäftsjahres zu begleichen, während langfristige Verbindlichkeiten über einen längeren Zeitraum zurückgezahlt werden. Es ist wichtig zu wissen, ob sonstige Verbindlichkeiten kurzfristig sind, da dies Auswirkungen auf die Liquidität und Finanzlage eines Unternehmens haben kann. Unternehmen müssen sicherstellen, dass sie über ausreichende Mittel verfügen, um ihre kurzfristigen Verbindlichkeiten fristgerecht zu begleichen, um finanzielle Engpässe zu vermeiden. **
Top-Angebote
Produkte zum Begriff Sonstige:
-
Sonstige TrainingsgriffSpezieller Übungsgriff mit Vertiefungen für die Finger. Zum Erlernen einer neutralen Griffhaltung. Für Rechtshänder oder Linkshänder. Wenn Sie Griff und Schläger zusammen bestellen, können Sie die Griffmontage gleich mitbestellen und wir ziehen den Griff für Sie auf. Sie erhalten den fertig montierten Schläger. Wenn Sie die Griffe Ihrer Golfschläger selbst wechseln möchten, finden Sie folgend ein Video, das die einzelnen Arbeitsschritte erläutert. Anleitung: Griffwechsel selbstgemacht. Zum Griffwechsel benötigen Sie Griff Tape und Montageflüssigkeit. Am besten gleich mitbestellen!19,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "sonstige Örtlichkeit"?
Der Begriff "sonstige Örtlichkeit" bezieht sich auf einen Ort, der nicht explizit genannt oder spezifiziert wurde. Es kann sich um einen beliebigen Ort handeln, der nicht zu einer bestimmten Kategorie oder Klassifizierung gehört. Der Begriff wird oft in rechtlichen oder administrativen Kontexten verwendet, um Orte zu beschreiben, die nicht in eine spezifische Kategorie fallen. **
-
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
-
Was sind sonstige Betriebssteuern?
Was sind sonstige Betriebssteuern? Sonstige Betriebssteuern sind Steuern, die von Unternehmen auf ihre Geschäftstätigkeit erhoben werden, aber nicht zu den gängigen Unternehmenssteuern wie Einkommensteuer oder Umsatzsteuer gehören. Dazu können beispielsweise Gewerbesteuern, Grundsteuern oder Vergnügungssteuern zählen. Diese Steuern variieren je nach Standort und Art des Unternehmens und können einen erheblichen Einfluss auf die Finanzen eines Unternehmens haben. Es ist wichtig, dass Unternehmen diese Steuern verstehen und in ihre Finanzplanung einbeziehen. **
-
Was sind sonstige Kosten?
Was sind sonstige Kosten? Sonstige Kosten sind Ausgaben, die nicht direkt mit der Produktion eines Produkts oder der Erbringung einer Dienstleistung in Verbindung stehen, aber dennoch für das Unternehmen anfallen. Dazu gehören beispielsweise Verwaltungskosten, Marketingkosten, Reparatur- und Wartungskosten sowie Versicherungsbeiträge. Diese Kosten können einen erheblichen Anteil an den Gesamtkosten eines Unternehmens ausmachen und sollten daher sorgfältig überwacht und kontrolliert werden. Es ist wichtig, diese Kosten im Blick zu behalten, um die Rentabilität des Unternehmens sicherzustellen und mögliche Einsparungspotenziale zu identifizieren. **
Ähnliche Suchbegriffe für Sonstige
-
Sonstige PlattentransportwagenDie Wanne besteht aus gebogenem Stahlblech und ist zum Schutz des Transportgutes mit Filz gepolstert. Durch seine kompakte Bauweise (Grifflänge 1.700 mm, Höhe 1.000 mm, Fahrbreite 400 mm), seine abnehmbaren Griffe und dem geringen Eigengewicht von 23 kg ist er leicht transportierbar und somit jederzeit auch vor Ort einsetzbar. Solide Bauweise: alle Teile verzinkt Transport von Platten bis zu 3.000 x 45 x 2.000 mm Platten lassen sich problemlos senkrecht transportieren und zur Weiterverarbeitung in die Waagerechte bringen Stabilität durch breites Luftrad Ø 260 x 85 mm 4 Lenkrollen aus Polyamid mit Polyurethan Laufbelag Ausfahrbare Stützstrebe mit Polyamidrad Kompakt durch abnehmbare Griffe642,60 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter
-
Strategische Partnerschaften: Skalierung durch Zusammenarbeit, Taschenbuch von Miriam Brandt, Epubli, 978-3-565-24176-7Strategische Partnerschaften: Skalierung Durch Zusammenarbeit, Taschenbuch Von Miriam Brandt, Epubli, 978-3-565-24176-7, Seitenanzahl: 19624,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Sachbezüge?
Was sind sonstige Sachbezüge? Sonstige Sachbezüge sind Leistungen des Arbeitgebers, die nicht in Form von Geld ausgezahlt werden, sondern in Form von Sachleistungen. Dazu zählen beispielsweise die Überlassung eines Dienstwagens, die Bereitstellung von Mahlzeiten oder die Übernahme von Kinderbetreuungskosten. Diese Sachbezüge sind steuer- und sozialversicherungspflichtig und müssen in der Lohnabrechnung berücksichtigt werden. Arbeitnehmer können von diesen Sachbezügen profitieren, da sie zusätzliche Leistungen erhalten, die ihren Arbeitsalltag erleichtern können. **
-
Was sind sonstige Energieträger?
Was sind sonstige Energieträger? Sonstige Energieträger sind Energiequellen, die nicht zu den konventionellen Energieträgern wie Kohle, Öl, Gas oder erneuerbaren Energien wie Sonne, Wind oder Wasser zählen. Dazu gehören beispielsweise Biomasse, Geothermie, Kernenergie und Wasserstoff. Diese Energieträger haben jeweils spezifische Vor- und Nachteile hinsichtlich ihrer Verfügbarkeit, Umweltverträglichkeit und Effizienz. Ihre Nutzung spielt eine wichtige Rolle bei der Diversifizierung der Energieversorgung und der Reduzierung von Treibhausgasemissionen. **
-
Was sind sonstige Erlöse?
Was sind sonstige Erlöse? Sonstige Erlöse sind Einnahmen, die nicht aus dem regulären Geschäftsbetrieb eines Unternehmens stammen. Sie können aus verschiedenen Quellen stammen, wie z.B. dem Verkauf von Anlagevermögen, Zinserträgen, Versicherungsleistungen oder Schadensersatz. Diese Erlöse werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um sie von den operativen Erträgen zu unterscheiden. Sie tragen dazu bei, das Gesamtergebnis eines Unternehmens zu beeinflussen und können einen wichtigen Beitrag zum Gesamterfolg leisten. Es ist wichtig, die sonstigen Erlöse genau zu überwachen und zu analysieren, um ihre Auswirkungen auf die finanzielle Situation des Unternehmens zu verstehen. **
-
Sind sonstige Verbindlichkeiten kurzfristig?
Sind sonstige Verbindlichkeiten kurzfristig? Diese Frage bezieht sich darauf, ob Verbindlichkeiten, die nicht unter langfristige Verbindlichkeiten fallen, innerhalb eines Jahres fällig sind. Kurzfristige Verbindlichkeiten sind in der Regel innerhalb eines Geschäftsjahres zu begleichen, während langfristige Verbindlichkeiten über einen längeren Zeitraum zurückgezahlt werden. Es ist wichtig zu wissen, ob sonstige Verbindlichkeiten kurzfristig sind, da dies Auswirkungen auf die Liquidität und Finanzlage eines Unternehmens haben kann. Unternehmen müssen sicherstellen, dass sie über ausreichende Mittel verfügen, um ihre kurzfristigen Verbindlichkeiten fristgerecht zu begleichen, um finanzielle Engpässe zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.