Domain unternehmensnetzwerk.de kaufen?
Wir ziehen mit dem Projekt
unternehmensnetzwerk.de um.
Sind Sie am Kauf der Domain
unternehmensnetzwerk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmensnetzwerk.de kaufen?
Wann erfolgt Rechnungsstellung?
Die Rechnungsstellung erfolgt in der Regel nach Erbringung der vereinbarten Leistungen oder Lieferung der Waren. Es gibt jedoch auch Unternehmen, die Teillieferungen oder Teilzahlungen in Rechnung stellen. Die genauen Zahlungsbedingungen und der Zeitpunkt der Rechnungsstellung werden oft bereits im Vorfeld vertraglich festgelegt. Es ist wichtig, die Rechnung zeitnah zu prüfen und zu begleichen, um mögliche Mahnungen oder Verzugszinsen zu vermeiden. In manchen Fällen kann auch eine Vorauszahlung oder Anzahlung vor der Erbringung der Leistung vereinbart werden. **
Wie können Unternehmen ihre Rechnungsstellung effizienter gestalten? Welche gesetzlichen Anforderungen müssen bei der Rechnungsstellung beachtet werden?
Unternehmen können ihre Rechnungsstellung effizienter gestalten, indem sie auf digitale Prozesse umsteigen, automatisierte Rechnungssysteme nutzen und regelmäßige Schulungen für Mitarbeiter anbieten. Bei der Rechnungsstellung müssen gesetzliche Anforderungen wie die korrekte Angabe von Rechnungsnummer, -datum und -adresse, die Umsatzsteuer-Identifikationsnummer sowie die Einhaltung der Aufbewahrungsfristen für Rechnungen beachtet werden. Zudem müssen Rechnungen den Anforderungen des Umsatzsteuergesetzes entsprechen, um Vorsteuerabzugsberechtigung zu erhalten. **
Ähnliche Suchbegriffe für Rechnungsstellung
Top-Angebote
Produkte zum Begriff Rechnungsstellung:
-
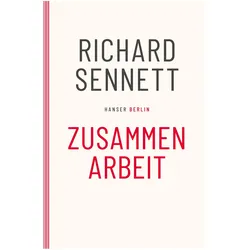
Zusammenarbeit, Sachbücher von Richard SennettDas Buch "Zusammenarbeit" von Richard Sennett bietet eine tiefgehende Analyse der Bedeutung von Kooperation in einer von Ungleichheit und Wettbewerb geprägten Gesellschaft. Sennett argumentiert, dass verlässliche und ritualisierte Formen des Miteinanders heute wichtiger sind denn je. Er beleuchtet, warum Zusammenarbeit an Bedeutung verloren hat und wie sie wieder als wertvoller Bestandteil des sozialen Lebens wahrgenommen werden kann. Durch interdisziplinäre Ansätze und zahlreiche Beispiele aus verschiedenen Bereichen wie Kunst, Musik, Architektur, Wirtschaft und Naturwissenschaften wird das Thema anschaulich und nachvollziehbar dargestellt. Sennett verbindet historische Perspektiven, wie die der mittelalterlichen Zünfte und der Diplomatie, mit aktuellen gesellschaftlichen Herausforderungen, etwa den Erfahrungen von entlassenen Wall-Street-Angestellten nach der Finanzkrise. Dieses Buch ist nicht nur eine Analyse der modernen Arbeits- und Lebenswelt, sondern auch ein bedeutendes politisches Statement zu einem zentralen Thema unserer Zeit.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange ist eine Rechnungsstellung möglich?
Wie lange eine Rechnungsstellung möglich ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel den gesetzlichen Vorschriften im jeweiligen Land, den vereinbarten Zahlungsbedingungen zwischen Verkäufer und Käufer sowie den individuellen Geschäftspraktiken. In der Regel wird eine Rechnung zeitnah nach Erbringung der Leistung oder Lieferung der Ware ausgestellt, um eine zügige Abwicklung des Zahlungsprozesses zu gewährleisten. Es gibt jedoch auch Fristen, innerhalb derer eine Rechnung spätestens ausgestellt werden muss, um steuerliche Vorteile zu erhalten oder gesetzlichen Anforderungen zu entsprechen. Es ist daher ratsam, sich über die jeweiligen Regelungen und Fristen zu informieren, um Verzögerungen oder Probleme bei der Abrechnung zu vermeiden. **
-
Bis wann muss eine Rechnungsstellung erfolgen?
Bis wann muss eine Rechnungsstellung erfolgen? **
-
Hat ein Ingenieur ohne Auftrag Anspruch auf Rechnungsstellung?
Ein Ingenieur hat normalerweise keinen Anspruch auf Rechnungsstellung, wenn er keinen Auftrag erhalten hat. Die Rechnungsstellung erfolgt üblicherweise im Rahmen eines Vertragsverhältnisses, in dem der Ingenieur beauftragt wurde, bestimmte Leistungen zu erbringen. Ohne einen solchen Auftrag besteht in der Regel kein Anspruch auf Rechnungsstellung. **
-
Wie kann man die Rechnungsstellung in Excel automatisieren?
Die Rechnungsstellung in Excel kann automatisiert werden, indem man eine Vorlage für die Rechnung erstellt und Formeln verwendet, um die Berechnungen durchzuführen. Man kann auch Makros verwenden, um bestimmte Aktionen automatisch auszuführen, wie z.B. das Hinzufügen von Datumsangaben oder das Ausdrucken der Rechnung. Zudem kann man auch externe Tools oder Add-Ins nutzen, die speziell für die automatisierte Rechnungsstellung in Excel entwickelt wurden. **
Welche rechtlichen Anforderungen müssen bei der Rechnungsstellung beachtet werden?
Bei der Rechnungsstellung müssen die gesetzlichen Vorgaben des Umsatzsteuergesetzes eingehalten werden, wie z.B. die Angabe von Rechnungsnummer, Rechnungsdatum, Name und Anschrift des Rechnungsempfängers. Zudem müssen die Rechnungen ordnungsgemäß und vollständig sein, um steuerlich anerkannt zu werden. Bei grenzüberschreitenden Geschäften gelten zusätzliche Anforderungen, wie z.B. die Angabe der Umsatzsteuer-Identifikationsnummer des Rechnungsempfängers. **
Wie können Unternehmen ihre Rechnungsstellung effizient und fehlerfrei gestalten?
Unternehmen können ihre Rechnungsstellung effizient und fehlerfrei gestalten, indem sie automatisierte Rechnungssysteme verwenden, die wiederkehrende Aufgaben vereinfachen. Zudem sollten sie klare und einheitliche Prozesse für die Rechnungserstellung festlegen und regelmäßige Schulungen für Mitarbeiter anbieten, um Fehler zu minimieren. Die Verwendung von digitalen Rechnungsformaten und die Integration von Buchhaltungssoftware können ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsstellung zu verbessern. **
Top-Angebote
Produkte zum Begriff Rechnungsstellung:
-
Die Rechnungsstellung im schweizerischen Obligationenrecht, Sachbücher von Emanuel BittelDas Buch "Die Rechnungsstellung im schweizerischen Obligationenrecht" von Emanuel Bittel bietet eine umfassende Analyse der Rechnungsstellung im Kontext des schweizerischen Obligationenrechts. Es schliesst eine bedeutende Lücke in der zivilrechtlichen Literatur, indem es die Auswirkungen der Rechnungsstellung auf die Entstehung, den Umfang, die Fälligkeit und die Verjährung von Forderungen detailliert erörtert. Der Autor beleuchtet auch die Rolle der Rechnungsstellung im Zusammenhang mit Schuldnerverzug und analysiert die Rechtsfolgen von häufigen Zusatzerklärungen, die in der Praxis vorkommen. Diese fundierte Untersuchung richtet sich an Fachleute im Bereich Wirtschaft und Recht und bietet wertvolle Einblicke in die rechtlichen Rahmenbedingungen der Rechnungsstellung.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zusammenarbeit, Sachbücher von Richard SennettDas Buch "Zusammenarbeit" von Richard Sennett bietet eine tiefgehende Analyse der Bedeutung von Kooperation in einer von Ungleichheit und Wettbewerb geprägten Gesellschaft. Sennett argumentiert, dass verlässliche und ritualisierte Formen des Miteinanders heute wichtiger sind denn je. Er beleuchtet, warum Zusammenarbeit an Bedeutung verloren hat und wie sie wieder als wertvoller Bestandteil des sozialen Lebens wahrgenommen werden kann. Durch interdisziplinäre Ansätze und zahlreiche Beispiele aus verschiedenen Bereichen wie Kunst, Musik, Architektur, Wirtschaft und Naturwissenschaften wird das Thema anschaulich und nachvollziehbar dargestellt. Sennett verbindet historische Perspektiven, wie die der mittelalterlichen Zünfte und der Diplomatie, mit aktuellen gesellschaftlichen Herausforderungen, etwa den Erfahrungen von entlassenen Wall-Street-Angestellten nach der Finanzkrise. Dieses Buch ist nicht nur eine Analyse der modernen Arbeits- und Lebenswelt, sondern auch ein bedeutendes politisches Statement zu einem zentralen Thema unserer Zeit.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann erfolgt Rechnungsstellung?
Die Rechnungsstellung erfolgt in der Regel nach Erbringung der vereinbarten Leistungen oder Lieferung der Waren. Es gibt jedoch auch Unternehmen, die Teillieferungen oder Teilzahlungen in Rechnung stellen. Die genauen Zahlungsbedingungen und der Zeitpunkt der Rechnungsstellung werden oft bereits im Vorfeld vertraglich festgelegt. Es ist wichtig, die Rechnung zeitnah zu prüfen und zu begleichen, um mögliche Mahnungen oder Verzugszinsen zu vermeiden. In manchen Fällen kann auch eine Vorauszahlung oder Anzahlung vor der Erbringung der Leistung vereinbart werden. **
-
Wie können Unternehmen ihre Rechnungsstellung effizienter gestalten? Welche gesetzlichen Anforderungen müssen bei der Rechnungsstellung beachtet werden?
Unternehmen können ihre Rechnungsstellung effizienter gestalten, indem sie auf digitale Prozesse umsteigen, automatisierte Rechnungssysteme nutzen und regelmäßige Schulungen für Mitarbeiter anbieten. Bei der Rechnungsstellung müssen gesetzliche Anforderungen wie die korrekte Angabe von Rechnungsnummer, -datum und -adresse, die Umsatzsteuer-Identifikationsnummer sowie die Einhaltung der Aufbewahrungsfristen für Rechnungen beachtet werden. Zudem müssen Rechnungen den Anforderungen des Umsatzsteuergesetzes entsprechen, um Vorsteuerabzugsberechtigung zu erhalten. **
-
Wie lange ist eine Rechnungsstellung möglich?
Wie lange eine Rechnungsstellung möglich ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel den gesetzlichen Vorschriften im jeweiligen Land, den vereinbarten Zahlungsbedingungen zwischen Verkäufer und Käufer sowie den individuellen Geschäftspraktiken. In der Regel wird eine Rechnung zeitnah nach Erbringung der Leistung oder Lieferung der Ware ausgestellt, um eine zügige Abwicklung des Zahlungsprozesses zu gewährleisten. Es gibt jedoch auch Fristen, innerhalb derer eine Rechnung spätestens ausgestellt werden muss, um steuerliche Vorteile zu erhalten oder gesetzlichen Anforderungen zu entsprechen. Es ist daher ratsam, sich über die jeweiligen Regelungen und Fristen zu informieren, um Verzögerungen oder Probleme bei der Abrechnung zu vermeiden. **
-
Bis wann muss eine Rechnungsstellung erfolgen?
Bis wann muss eine Rechnungsstellung erfolgen? **
Ähnliche Suchbegriffe für Rechnungsstellung
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bona, Tilman: Moderne ZusammenarbeitModerne Zusammenarbeit , vierhochzwei Erfolgsrezepte für den Teamalltag , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20231115, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bona, Tilman~Schiebel, Chris, Seitenzahl/Blattzahl: 256, Keyword: Agilität; Change Management; Coaching; Erfolgsrezepte; Großkonzern; Moderne; PRojektmanagement; Start-up; Teamalltag; Teamarbeit; Teamentwicklung; Teamwork; Zusammenarbeit; vierhochzwei, Fachschema: Business / Management~Management~Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Management: Führung und Motivation, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 230, Breite: 170, Höhe: 11, Gewicht: 551, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648175552 9783648175569, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297918439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat ein Ingenieur ohne Auftrag Anspruch auf Rechnungsstellung?
Ein Ingenieur hat normalerweise keinen Anspruch auf Rechnungsstellung, wenn er keinen Auftrag erhalten hat. Die Rechnungsstellung erfolgt üblicherweise im Rahmen eines Vertragsverhältnisses, in dem der Ingenieur beauftragt wurde, bestimmte Leistungen zu erbringen. Ohne einen solchen Auftrag besteht in der Regel kein Anspruch auf Rechnungsstellung. **
-
Wie kann man die Rechnungsstellung in Excel automatisieren?
Die Rechnungsstellung in Excel kann automatisiert werden, indem man eine Vorlage für die Rechnung erstellt und Formeln verwendet, um die Berechnungen durchzuführen. Man kann auch Makros verwenden, um bestimmte Aktionen automatisch auszuführen, wie z.B. das Hinzufügen von Datumsangaben oder das Ausdrucken der Rechnung. Zudem kann man auch externe Tools oder Add-Ins nutzen, die speziell für die automatisierte Rechnungsstellung in Excel entwickelt wurden. **
-
Welche rechtlichen Anforderungen müssen bei der Rechnungsstellung beachtet werden?
Bei der Rechnungsstellung müssen die gesetzlichen Vorgaben des Umsatzsteuergesetzes eingehalten werden, wie z.B. die Angabe von Rechnungsnummer, Rechnungsdatum, Name und Anschrift des Rechnungsempfängers. Zudem müssen die Rechnungen ordnungsgemäß und vollständig sein, um steuerlich anerkannt zu werden. Bei grenzüberschreitenden Geschäften gelten zusätzliche Anforderungen, wie z.B. die Angabe der Umsatzsteuer-Identifikationsnummer des Rechnungsempfängers. **
-
Wie können Unternehmen ihre Rechnungsstellung effizient und fehlerfrei gestalten?
Unternehmen können ihre Rechnungsstellung effizient und fehlerfrei gestalten, indem sie automatisierte Rechnungssysteme verwenden, die wiederkehrende Aufgaben vereinfachen. Zudem sollten sie klare und einheitliche Prozesse für die Rechnungserstellung festlegen und regelmäßige Schulungen für Mitarbeiter anbieten, um Fehler zu minimieren. Die Verwendung von digitalen Rechnungsformaten und die Integration von Buchhaltungssoftware können ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsstellung zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.