Domain unternehmensnetzwerk.de kaufen?
Wir ziehen mit dem Projekt
unternehmensnetzwerk.de um.
Sind Sie am Kauf der Domain
unternehmensnetzwerk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmensnetzwerk.de kaufen?
Worin bestehen die Hauptkriterien zur Beurteilung von Kreditrisiken? Wie können Finanzinstitute Kreditrisiken effektiv managen?
Die Hauptkriterien zur Beurteilung von Kreditrisiken sind die Bonität des Kreditnehmers, die Art des Kredits und die wirtschaftliche Lage des Unternehmens. Finanzinstitute können Kreditrisiken effektiv managen, indem sie strenge Kreditrichtlinien einhalten, Risikomodelle verwenden und ein diversifiziertes Kreditportfolio aufbauen. Zudem ist eine regelmäßige Überwachung der Kreditnehmer und eine angemessene Risikovorsorge entscheidend für ein erfolgreiches Risikomanagement. **
Welche Faktoren beeinflussen die Entstehung von Kreditrisiken in einem finanziellen Kontext? Wie können Finanzinstitute Kreditrisiken effektiv bewerten und minimieren?
Die Faktoren, die die Entstehung von Kreditrisiken beeinflussen, sind die Bonität des Kreditnehmers, wirtschaftliche Bedingungen und die Qualität des Kreditportfolios. Finanzinstitute können Kreditrisiken durch eine gründliche Bonitätsprüfung, Diversifikation des Kreditportfolios und die Verwendung von Risikomodellen effektiv bewerten und minimieren. Eine angemessene Überwachung der Kreditnehmer und die Einhaltung von regulatorischen Vorschriften sind ebenfalls entscheidend. **

Ähnliche Suchbegriffe für Kreditrisiken
Top-Angebote
Produkte zum Begriff Kreditrisiken:
-
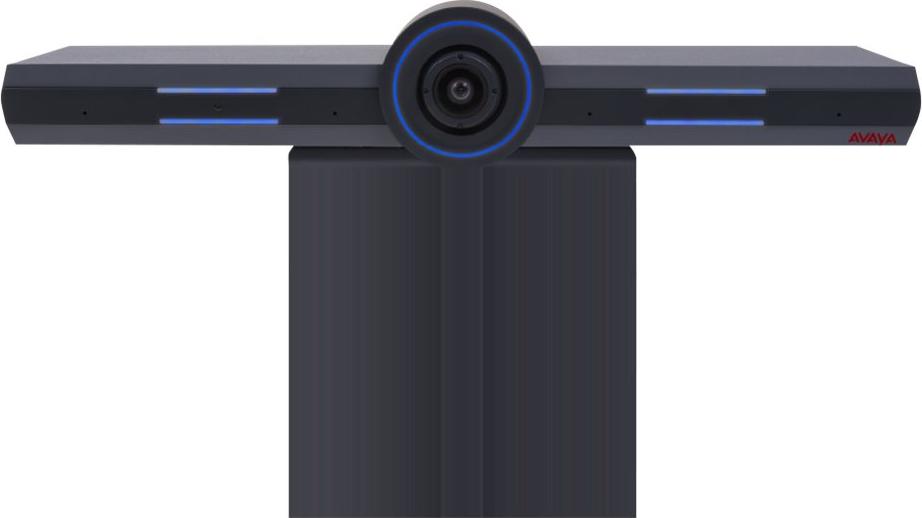
Avaya IX - Komplettlösung für Videokonferenzen und Zusammenarbeit> Produkttyp - Videokonferenzsystem Avaya IX All-in-One-Videokonferenz-/Kollaborationsgerät für Besprechungsräume CU-360 - Videokonferenzkomponente - Netzteil im Lieferumfang enthalten Avaya CU-360 COLLABORATION UNI IN (700513892)398,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf das Finanzsystem?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kreditklemme führen. Dies kann zu einer Vertrauenskrise im Finanzsystem führen und letztendlich zu einer Finanzkrise führen. Eine erhöhte Anfälligkeit für systemische Risiken und eine destabilisierte Wirtschaft sind weitere potenzielle Auswirkungen von Kreditrisiken auf das Finanzsystem. **
-
Wie kann man Kreditrisiken in einem Unternehmen effektiv managen und minimieren?
1. Durch eine gründliche Bonitätsprüfung der Kunden vor der Kreditvergabe. 2. Ein effektives Forderungsmanagement, um Zahlungsausfälle zu vermeiden. 3. Die Diversifizierung des Kreditportfolios, um das Risiko zu streuen. **
-
Was sind die möglichen Auswirkungen von Kreditrisiken auf die Finanzstabilität eines Unternehmens?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität des Unternehmens beeinträchtigen. Dadurch kann es zu Schwierigkeiten bei der Bedienung von laufenden Verbindlichkeiten kommen. Im schlimmsten Fall kann die Insolvenz des Unternehmens drohen. **
-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf die Stabilität des Finanzsystems?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kettenreaktion von Insolvenzen führen können. Dies kann das Vertrauen der Anleger erschüttern und zu einer allgemeinen Finanzkrise führen. Um die Stabilität des Finanzsystems zu gewährleisten, müssen Banken angemessene Risikomanagementpraktiken implementieren und regulatorische Vorschriften einhalten. **
Was sind die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen sind die sorgfältige Bonitätsprüfung von Kunden, die Festlegung von klaren Zahlungsbedingungen und -fristen sowie das regelmäßige Monitoring und die Überwachung der Kreditrisiken. Zudem ist es wichtig, eine angemessene Risikostreuung zu betreiben und gegebenenfalls Sicherheiten von Kunden zu verlangen, um das Ausfallrisiko zu minimieren. Eine transparente Kommunikation mit Kunden und ein effektives Forderungsmanagement sind ebenfalls entscheidend, um Kreditrisiken zu reduzieren. **
Wie können Unternehmen ihre Kreditrisiken effektiv managen, um finanzielle Stabilität zu gewährleisten?
Unternehmen können ihre Kreditrisiken effektiv managen, indem sie eine umfassende Bonitätsprüfung ihrer Kunden durchführen, Kreditlimits festlegen und regelmäßig überwachen sowie eine diversifizierte Kundenbasis aufbauen. Darüber hinaus ist es wichtig, frühzeitig auf Zahlungsausfälle zu reagieren und geeignete Maßnahmen wie Inkassoverfahren einzuleiten, um finanzielle Stabilität zu gewährleisten. Ein gut strukturiertes Risikomanagement-System, klare interne Richtlinien und regelmäßige Schulungen der Mitarbeiter tragen ebenfalls dazu bei, Kreditrisiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Kreditrisiken:
-
Worin bestehen die Hauptkriterien zur Beurteilung von Kreditrisiken? Wie können Finanzinstitute Kreditrisiken effektiv managen?
Die Hauptkriterien zur Beurteilung von Kreditrisiken sind die Bonität des Kreditnehmers, die Art des Kredits und die wirtschaftliche Lage des Unternehmens. Finanzinstitute können Kreditrisiken effektiv managen, indem sie strenge Kreditrichtlinien einhalten, Risikomodelle verwenden und ein diversifiziertes Kreditportfolio aufbauen. Zudem ist eine regelmäßige Überwachung der Kreditnehmer und eine angemessene Risikovorsorge entscheidend für ein erfolgreiches Risikomanagement. **
-
Welche Faktoren beeinflussen die Entstehung von Kreditrisiken in einem finanziellen Kontext? Wie können Finanzinstitute Kreditrisiken effektiv bewerten und minimieren?
Die Faktoren, die die Entstehung von Kreditrisiken beeinflussen, sind die Bonität des Kreditnehmers, wirtschaftliche Bedingungen und die Qualität des Kreditportfolios. Finanzinstitute können Kreditrisiken durch eine gründliche Bonitätsprüfung, Diversifikation des Kreditportfolios und die Verwendung von Risikomodellen effektiv bewerten und minimieren. Eine angemessene Überwachung der Kreditnehmer und die Einhaltung von regulatorischen Vorschriften sind ebenfalls entscheidend. **
-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf das Finanzsystem?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kreditklemme führen. Dies kann zu einer Vertrauenskrise im Finanzsystem führen und letztendlich zu einer Finanzkrise führen. Eine erhöhte Anfälligkeit für systemische Risiken und eine destabilisierte Wirtschaft sind weitere potenzielle Auswirkungen von Kreditrisiken auf das Finanzsystem. **
-
Wie kann man Kreditrisiken in einem Unternehmen effektiv managen und minimieren?
1. Durch eine gründliche Bonitätsprüfung der Kunden vor der Kreditvergabe. 2. Ein effektives Forderungsmanagement, um Zahlungsausfälle zu vermeiden. 3. Die Diversifizierung des Kreditportfolios, um das Risiko zu streuen. **
Ähnliche Suchbegriffe für Kreditrisiken
-
Avaya IX - Komplettlösung für Videokonferenzen und Zusammenarbeit> Produkttyp - Videokonferenzsystem Avaya IX All-in-One-Videokonferenz-/Kollaborationsgerät für Besprechungsräume CU-360 - Videokonferenzkomponente - Netzteil im Lieferumfang enthalten Avaya CU-360 COLLABORATION UNI IN (700513892)398,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bona, Tilman: Moderne ZusammenarbeitModerne Zusammenarbeit , vierhochzwei Erfolgsrezepte für den Teamalltag , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20231115, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bona, Tilman~Schiebel, Chris, Seitenzahl/Blattzahl: 256, Keyword: Agilität; Change Management; Coaching; Erfolgsrezepte; Großkonzern; Moderne; PRojektmanagement; Start-up; Teamalltag; Teamarbeit; Teamentwicklung; Teamwork; Zusammenarbeit; vierhochzwei, Fachschema: Business / Management~Management~Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Management: Führung und Motivation, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 230, Breite: 170, Höhe: 11, Gewicht: 551, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648175552 9783648175569, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297918439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die möglichen Auswirkungen von Kreditrisiken auf die Finanzstabilität eines Unternehmens?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität des Unternehmens beeinträchtigen. Dadurch kann es zu Schwierigkeiten bei der Bedienung von laufenden Verbindlichkeiten kommen. Im schlimmsten Fall kann die Insolvenz des Unternehmens drohen. **
-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf die Stabilität des Finanzsystems?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kettenreaktion von Insolvenzen führen können. Dies kann das Vertrauen der Anleger erschüttern und zu einer allgemeinen Finanzkrise führen. Um die Stabilität des Finanzsystems zu gewährleisten, müssen Banken angemessene Risikomanagementpraktiken implementieren und regulatorische Vorschriften einhalten. **
-
Was sind die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen sind die sorgfältige Bonitätsprüfung von Kunden, die Festlegung von klaren Zahlungsbedingungen und -fristen sowie das regelmäßige Monitoring und die Überwachung der Kreditrisiken. Zudem ist es wichtig, eine angemessene Risikostreuung zu betreiben und gegebenenfalls Sicherheiten von Kunden zu verlangen, um das Ausfallrisiko zu minimieren. Eine transparente Kommunikation mit Kunden und ein effektives Forderungsmanagement sind ebenfalls entscheidend, um Kreditrisiken zu reduzieren. **
-
Wie können Unternehmen ihre Kreditrisiken effektiv managen, um finanzielle Stabilität zu gewährleisten?
Unternehmen können ihre Kreditrisiken effektiv managen, indem sie eine umfassende Bonitätsprüfung ihrer Kunden durchführen, Kreditlimits festlegen und regelmäßig überwachen sowie eine diversifizierte Kundenbasis aufbauen. Darüber hinaus ist es wichtig, frühzeitig auf Zahlungsausfälle zu reagieren und geeignete Maßnahmen wie Inkassoverfahren einzuleiten, um finanzielle Stabilität zu gewährleisten. Ein gut strukturiertes Risikomanagement-System, klare interne Richtlinien und regelmäßige Schulungen der Mitarbeiter tragen ebenfalls dazu bei, Kreditrisiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.