Domain unternehmensnetzwerk.de kaufen?
Wir ziehen mit dem Projekt
unternehmensnetzwerk.de um.
Sind Sie am Kauf der Domain
unternehmensnetzwerk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmensnetzwerk.de kaufen?
Was wurde abgeschrieben?
Es ist nicht klar, worauf sich die Frage bezieht. Es könnte sich um eine allgemeine Frage handeln, was abgeschrieben wurde, oder es könnte sich auf einen spezifischen Kontext beziehen, in dem etwas abgeschrieben wurde. Bitte geben Sie weitere Informationen, um eine genauere Antwort zu erhalten. **
Wann wird abgeschrieben?
Abgeschrieben wird in der Regel dann, wenn ein Unternehmen feststellt, dass der Wert eines Vermögensgegenstandes dauerhaft gesunken ist und nicht mehr den ursprünglichen Anschaffungskosten entspricht. Dies kann beispielsweise aufgrund von technologischen Entwicklungen, Marktschwankungen oder anderen Faktoren geschehen. Die Abschreibung dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Rechnungswesen zu berücksichtigen und die Bilanz realistisch darzustellen. Durch die Abschreibung wird der Buchwert des Vermögensgegenstandes entsprechend angepasst, um eine Überbewertung zu vermeiden. Die Abschreibung erfolgt in der Regel über die Nutzungsdauer des Vermögensgegenstandes hinweg und kann je nach Abschreibungsmethode linear oder degressiv erfolgen. Sie ist ein wichtiger Bestandteil der Buchhaltung und trägt zur korrekten Darstellung des Unternehmensvermögens bei. In vielen Fällen ist die Abschreibung auch steuerlich relevant, da sie die steuerliche Gewinnermittlung beeinflusst. Unternehmen müssen daher die gesetzlichen Vorschriften zur Abschreibungspflicht beachten und diese ordnungsgemäß **
Ähnliche Suchbegriffe für Abgeschrieben
Top-Angebote
Produkte zum Begriff Abgeschrieben:
-
Kontexte - Konflikte - Kooperationen, Fachbücher von Andreas Wehrmeyer, Vlasta ReittererováDas Buch "Kontexte - Konflikte - Kooperationen" von der tschechischen Musikwissenschaftlerin Vlasta Reittererová bietet eine umfassende Analyse der böhmischen und tschechischen Musik des 19. und 20. Jahrhunderts. Es behandelt zentrale Themen wie die tschechische Nationalromantik und die künstlerischen Entwicklungen während der Prager Zwischenkriegszeit. Die Autorin beleuchtet die Werke bedeutender Komponisten wie Viktor Ullmann und Hanns Schimmerling und untersucht die institutionellen sowie rezeptionsgeschichtlichen Aspekte, die die Musikszene dieser Zeit prägten. Reittererová geht über eine einseitige Betrachtung hinaus und betrachtet die komplexen kulturellen Wechselwirkungen zwischen verschiedenen sozialen und nationalen Milieus, einschliesslich tschechischer, deutschböhmischer und jüdischer Einflüsse. Ihr Ansatz ermöglicht es, die Musikgeschichte Böhmens als eine vielschichtige Konfliktgeschichte zu verstehen, die tiefere kulturhistorische Zusammenhänge aufzeigt.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird abgeschrieben?
Abgeschrieben wird, indem man den Inhalt oder die Ideen einer anderen Person kopiert und als seine eigenen ausgibt. Dies kann durch das direkte Abschreiben von Textpassagen, das Kopieren von Grafiken oder das Übernehmen von Ideen geschehen. Abgeschrieben wird oft, um sich Arbeit zu sparen oder um bessere Ergebnisse vorzutäuschen. Dies ist jedoch eine Form von Betrug und kann zu schwerwiegenden Konsequenzen führen, wie beispielsweise dem Nichtbestehen einer Prüfung oder der Aberkennung eines akademischen Titels. Es ist wichtig, ehrlich und eigenständig zu arbeiten, um Plagiate zu vermeiden. **
-
Werden Lizenzen abgeschrieben?
Werden Lizenzen abgeschrieben? Ja, Lizenzen können abgeschrieben werden, wenn sie an Wert verlieren oder nicht mehr genutzt werden. Die Abschreibung von Lizenzen erfolgt in der Regel über die Nutzungsdauer, basierend auf der wirtschaftlichen Nutzungsdauer oder dem Vertragsende. Die Abschreibung von Lizenzen ist wichtig, um den tatsächlichen Wertverlust im Unternehmen korrekt zu erfassen und die Bilanzierung entsprechend anzupassen. Es ist wichtig, die rechtlichen und steuerlichen Vorschriften zu beachten, um die Abschreibung von Lizenzen ordnungsgemäß durchzuführen. **
-
Werden Finanzanlagen abgeschrieben?
Werden Finanzanlagen abgeschrieben? Ja, Finanzanlagen können abgeschrieben werden, wenn ihr Wert dauerhaft gesunken ist und nicht erwartet wird, dass er sich wieder erholt. Die Abschreibung von Finanzanlagen wird in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) oder den International Financial Reporting Standards (IFRS) vorgenommen. Die Abschreibung dient dazu, den tatsächlichen Wertverlust der Finanzanlage im Jahresabschluss zu berücksichtigen und die Bilanz realistisch darzustellen. Es ist wichtig, dass Unternehmen regelmäßig prüfen, ob eine Abschreibung ihrer Finanzanlagen erforderlich ist, um mögliche Verluste rechtzeitig zu erkennen und zu dokumentieren. **
-
Wird Software abgeschrieben?
Wird Software abgeschrieben? Diese Frage kann nicht pauschal beantwortet werden, da es von verschiedenen Faktoren abhängt. In der Regel wird Software nicht abgeschrieben, da sie als immaterielles Wirtschaftsgut betrachtet wird. Allerdings können Unternehmen Software abschreiben, wenn sie nicht mehr genutzt wird oder nicht mehr den Anforderungen entspricht. Die Abschreibung von Software kann steuerliche Vorteile bringen, da die Kosten über die Nutzungsdauer verteilt werden können. Letztendlich hängt es von der individuellen Unternehmenspolitik und den steuerlichen Vorschriften ab, ob Software abgeschrieben wird. **
Bin ich abgeschrieben?
Das kann ich nicht mit Sicherheit sagen, da ich nicht genug Informationen habe. Es könnte sein, dass du abgeschrieben wurdest, aber es könnte auch andere Gründe für bestimmte Situationen geben. Es wäre am besten, mit den beteiligten Personen zu sprechen, um Klarheit zu bekommen. **
Werden Gebäude planmäßig abgeschrieben?
Ja, Gebäude werden planmäßig abgeschrieben. Die Abschreibung von Gebäuden erfolgt über einen bestimmten Zeitraum, der in der Regel mehrere Jahre umfasst. Dieser Zeitraum wird anhand der voraussichtlichen Nutzungsdauer des Gebäudes festgelegt. Die Abschreibung dient dazu, den Wertverlust des Gebäudes über die Zeit hinweg zu berücksichtigen und die Kosten gerecht auf die Nutzungsdauer zu verteilen. Dadurch wird die finanzielle Belastung für das Unternehmen gleichmäßig über die Jahre verteilt. **
Top-Angebote
Produkte zum Begriff Abgeschrieben:
-
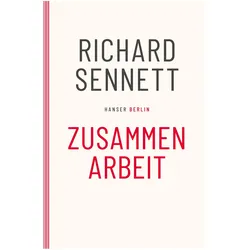
Zusammenarbeit, Sachbücher von Richard SennettDas Buch "Zusammenarbeit" von Richard Sennett bietet eine tiefgehende Analyse der Bedeutung von Kooperation in einer von Ungleichheit und Wettbewerb geprägten Gesellschaft. Sennett argumentiert, dass verlässliche und ritualisierte Formen des Miteinanders heute wichtiger sind denn je. Er beleuchtet, warum Zusammenarbeit an Bedeutung verloren hat und wie sie wieder als wertvoller Bestandteil des sozialen Lebens wahrgenommen werden kann. Durch interdisziplinäre Ansätze und zahlreiche Beispiele aus verschiedenen Bereichen wie Kunst, Musik, Architektur, Wirtschaft und Naturwissenschaften wird das Thema anschaulich und nachvollziehbar dargestellt. Sennett verbindet historische Perspektiven, wie die der mittelalterlichen Zünfte und der Diplomatie, mit aktuellen gesellschaftlichen Herausforderungen, etwa den Erfahrungen von entlassenen Wall-Street-Angestellten nach der Finanzkrise. Dieses Buch ist nicht nur eine Analyse der modernen Arbeits- und Lebenswelt, sondern auch ein bedeutendes politisches Statement zu einem zentralen Thema unserer Zeit.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kontexte - Konflikte - Kooperationen, Fachbücher von Andreas Wehrmeyer, Vlasta ReittererováDas Buch "Kontexte - Konflikte - Kooperationen" von der tschechischen Musikwissenschaftlerin Vlasta Reittererová bietet eine umfassende Analyse der böhmischen und tschechischen Musik des 19. und 20. Jahrhunderts. Es behandelt zentrale Themen wie die tschechische Nationalromantik und die künstlerischen Entwicklungen während der Prager Zwischenkriegszeit. Die Autorin beleuchtet die Werke bedeutender Komponisten wie Viktor Ullmann und Hanns Schimmerling und untersucht die institutionellen sowie rezeptionsgeschichtlichen Aspekte, die die Musikszene dieser Zeit prägten. Reittererová geht über eine einseitige Betrachtung hinaus und betrachtet die komplexen kulturellen Wechselwirkungen zwischen verschiedenen sozialen und nationalen Milieus, einschliesslich tschechischer, deutschböhmischer und jüdischer Einflüsse. Ihr Ansatz ermöglicht es, die Musikgeschichte Böhmens als eine vielschichtige Konfliktgeschichte zu verstehen, die tiefere kulturhistorische Zusammenhänge aufzeigt.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was wurde abgeschrieben?
Es ist nicht klar, worauf sich die Frage bezieht. Es könnte sich um eine allgemeine Frage handeln, was abgeschrieben wurde, oder es könnte sich auf einen spezifischen Kontext beziehen, in dem etwas abgeschrieben wurde. Bitte geben Sie weitere Informationen, um eine genauere Antwort zu erhalten. **
-
Wann wird abgeschrieben?
Abgeschrieben wird in der Regel dann, wenn ein Unternehmen feststellt, dass der Wert eines Vermögensgegenstandes dauerhaft gesunken ist und nicht mehr den ursprünglichen Anschaffungskosten entspricht. Dies kann beispielsweise aufgrund von technologischen Entwicklungen, Marktschwankungen oder anderen Faktoren geschehen. Die Abschreibung dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Rechnungswesen zu berücksichtigen und die Bilanz realistisch darzustellen. Durch die Abschreibung wird der Buchwert des Vermögensgegenstandes entsprechend angepasst, um eine Überbewertung zu vermeiden. Die Abschreibung erfolgt in der Regel über die Nutzungsdauer des Vermögensgegenstandes hinweg und kann je nach Abschreibungsmethode linear oder degressiv erfolgen. Sie ist ein wichtiger Bestandteil der Buchhaltung und trägt zur korrekten Darstellung des Unternehmensvermögens bei. In vielen Fällen ist die Abschreibung auch steuerlich relevant, da sie die steuerliche Gewinnermittlung beeinflusst. Unternehmen müssen daher die gesetzlichen Vorschriften zur Abschreibungspflicht beachten und diese ordnungsgemäß **
-
Wie wird abgeschrieben?
Abgeschrieben wird, indem man den Inhalt oder die Ideen einer anderen Person kopiert und als seine eigenen ausgibt. Dies kann durch das direkte Abschreiben von Textpassagen, das Kopieren von Grafiken oder das Übernehmen von Ideen geschehen. Abgeschrieben wird oft, um sich Arbeit zu sparen oder um bessere Ergebnisse vorzutäuschen. Dies ist jedoch eine Form von Betrug und kann zu schwerwiegenden Konsequenzen führen, wie beispielsweise dem Nichtbestehen einer Prüfung oder der Aberkennung eines akademischen Titels. Es ist wichtig, ehrlich und eigenständig zu arbeiten, um Plagiate zu vermeiden. **
-
Werden Lizenzen abgeschrieben?
Werden Lizenzen abgeschrieben? Ja, Lizenzen können abgeschrieben werden, wenn sie an Wert verlieren oder nicht mehr genutzt werden. Die Abschreibung von Lizenzen erfolgt in der Regel über die Nutzungsdauer, basierend auf der wirtschaftlichen Nutzungsdauer oder dem Vertragsende. Die Abschreibung von Lizenzen ist wichtig, um den tatsächlichen Wertverlust im Unternehmen korrekt zu erfassen und die Bilanzierung entsprechend anzupassen. Es ist wichtig, die rechtlichen und steuerlichen Vorschriften zu beachten, um die Abschreibung von Lizenzen ordnungsgemäß durchzuführen. **
Ähnliche Suchbegriffe für Abgeschrieben
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bona, Tilman: Moderne ZusammenarbeitModerne Zusammenarbeit , vierhochzwei Erfolgsrezepte für den Teamalltag , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20231115, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bona, Tilman~Schiebel, Chris, Seitenzahl/Blattzahl: 256, Keyword: Agilität; Change Management; Coaching; Erfolgsrezepte; Großkonzern; Moderne; PRojektmanagement; Start-up; Teamalltag; Teamarbeit; Teamentwicklung; Teamwork; Zusammenarbeit; vierhochzwei, Fachschema: Business / Management~Management~Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Management: Führung und Motivation, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 230, Breite: 170, Höhe: 11, Gewicht: 551, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648175552 9783648175569, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297918439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werden Finanzanlagen abgeschrieben?
Werden Finanzanlagen abgeschrieben? Ja, Finanzanlagen können abgeschrieben werden, wenn ihr Wert dauerhaft gesunken ist und nicht erwartet wird, dass er sich wieder erholt. Die Abschreibung von Finanzanlagen wird in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) oder den International Financial Reporting Standards (IFRS) vorgenommen. Die Abschreibung dient dazu, den tatsächlichen Wertverlust der Finanzanlage im Jahresabschluss zu berücksichtigen und die Bilanz realistisch darzustellen. Es ist wichtig, dass Unternehmen regelmäßig prüfen, ob eine Abschreibung ihrer Finanzanlagen erforderlich ist, um mögliche Verluste rechtzeitig zu erkennen und zu dokumentieren. **
-
Wird Software abgeschrieben?
Wird Software abgeschrieben? Diese Frage kann nicht pauschal beantwortet werden, da es von verschiedenen Faktoren abhängt. In der Regel wird Software nicht abgeschrieben, da sie als immaterielles Wirtschaftsgut betrachtet wird. Allerdings können Unternehmen Software abschreiben, wenn sie nicht mehr genutzt wird oder nicht mehr den Anforderungen entspricht. Die Abschreibung von Software kann steuerliche Vorteile bringen, da die Kosten über die Nutzungsdauer verteilt werden können. Letztendlich hängt es von der individuellen Unternehmenspolitik und den steuerlichen Vorschriften ab, ob Software abgeschrieben wird. **
-
Bin ich abgeschrieben?
Das kann ich nicht mit Sicherheit sagen, da ich nicht genug Informationen habe. Es könnte sein, dass du abgeschrieben wurdest, aber es könnte auch andere Gründe für bestimmte Situationen geben. Es wäre am besten, mit den beteiligten Personen zu sprechen, um Klarheit zu bekommen. **
-
Werden Gebäude planmäßig abgeschrieben?
Ja, Gebäude werden planmäßig abgeschrieben. Die Abschreibung von Gebäuden erfolgt über einen bestimmten Zeitraum, der in der Regel mehrere Jahre umfasst. Dieser Zeitraum wird anhand der voraussichtlichen Nutzungsdauer des Gebäudes festgelegt. Die Abschreibung dient dazu, den Wertverlust des Gebäudes über die Zeit hinweg zu berücksichtigen und die Kosten gerecht auf die Nutzungsdauer zu verteilen. Dadurch wird die finanzielle Belastung für das Unternehmen gleichmäßig über die Jahre verteilt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.